أين صمدت مدخرات العرب في عام الحروب؟.. قراءة بالأرقام تكشف ملاذات الأموال

0
0
0
0
0
في وقت تتسارع فيه الاضطرابات الاقتصادية والجيوسياسية، وتتزايد المخاوف بشأن مستقبل الأسواق، يجد المواطن العربي نفسه أمام معادلة مالية صعبة: كيف يحافظ على قيمة مدخراته وسط عالم تتقلب فيه المؤشرات وتتراجع فيه الثقة بالاستثمارات التقليدية؟
فخلال أيام قليلة، رفع البنك المركزي المصري أسعار الفائدة للمرة الأولى منذ أكثر من عامين ونصف العام، فيما سجلت عملة «بيتكوين» تراجعاً بنحو 6% في يوم واحد، بالتزامن مع انخفاضات في أسواق الأسهم وتزايد الضغوط التضخمية.
وبين تداعيات الحرب على إيران وانعكاساتها المحتملة على اقتصادات الخليج، وتقلبات أسواق المال والعملات، يبرز السؤال الأكثر إلحاحاً لدى الأفراد والمستثمرين: أين يمكن وضع المدخرات لحمايتها من التآكل؟ وأي الأصول أثبتت قدرتها على الصمود في عام الحروب والاضطرابات؟
لا توجد إجابة واحدة لهذا السؤال، لكن الأرقام تستطيع أن تخبر بما حدث فعلاً منذ بداية العام، لمن وضع مدخراته في كل وعاء.
القاعدة الأولى: العائد الحقيقي
قبل الأرقام، قاعدة واحدة تغيّر طريقة الحساب كلها.
إذا ربحت مدخراتك 10% خلال عام، بينما ارتفعت الأسعار 12%، فأنت لم تربح شيئاً، لقد خسرت، فما تملكه الآن يشتري أقل مما كان يشتريه قبل عام، هذا ما يسميه الاقتصاديون “العائد الحقيقي”: الربح بعد اقتطاع التضخم، وهو المقياس الوحيد الذي يهم.
مصر: البورصة في الصدارة والذهب يخيب الآمال
في مصر، تراجع معدل التضخم السنوي في المدن إلى 12% في أكتوبر/ تشرين الأول، بحسب الجهاز المركزي للتعبئة العامة والإحصاء، وهذا هو الحد الذي يجب أن تتجاوزه أي مدخرات حتى تحافظ على قيمتها.
البورصة: ارتفع المؤشر الرئيسي للبورصة المصرية (EGX30) من نحو 41.8 ألف نقطة في نهاية 2025، بحسب موقع إنتربرايز (Enterprise)، إلى نحو 49.6 ألف نقطة بنهاية أكتوبر، أي بنحو 19%، وهو أعلى عائد بين الأوعية المتاحة، رغم تراجع المؤشر 4.4% في أكتوبر وحده.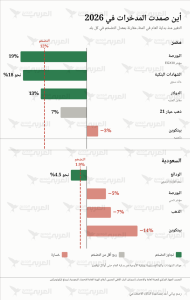
أداء أوعية الادخار في مصر والسعودية منذ بداية 2026 مقارنة بمعدل التضخم في كل بلد، نوفمبر/ تشرين الثاني 2026 (رسم بياني أعد بمساعدة الذكاء الاصطناعي، المصدر: الجهاز المركزي للتعبئة العامة والإحصاء وإنتربرايز والبنك الأهلي المصري وأرقام والهيئة العامة للإحصاء السعودية)
الشهادات البنكية: كانت شهادات البنك الأهلي المصري ذات العائد الثابت تمنح نحو 17.75 إلى 17.85% سنوياً قبل قرار رفع الفائدة الأخير، ثم رفعها البنك إلى ما بين 18.75 و18.85%، بحسب موقع القاهرة مباشر، أي إنها تمنح عائداً حقيقياً موجباً يقارب 6 نقاط مئوية فوق التضخم الحالي، من دون مخاطرة تقريباً.
الدولار: ارتفع سعر الدولار من نحو 47.7 جنيهاً في أول يناير/ كانون الثاني إلى نحو 53.9 جنيهاً، أي بنحو 13%، بحسب موقع باوند سترلينغ لايف (Pound Sterling Live). وهذا عائد يكاد يعادل التضخم فقط.
الذهب: ارتفع سعر غرام الذهب عيار 21 من نحو 5830 جنيهاً في أول يناير إلى نحو 6260 جنيهاً، اليوم الجمعة، أي بنحو 7.4% فقط، وهو أقل من التضخم، وجاء هذا الارتفاع أساساً من تراجع الجنيه، لا من صعود الذهب نفسه.
بيتكوين: بدأت بيتكوين العام قرب 88.7 ألف دولار، وتراجعت إلى نحو 76 ألفاً هذا الأسبوع، أي بنحو 14% بالدولار، وحتى بعد احتساب ارتفاع الدولار أمام الجنيه، تبقى الخسارة نحو 3% بالجنيه المصري.
السعودية: الوديعة البسيطة تتفوق
في السعودية، تبدو الصورة مختلفة تماماً، فالريال مربوط بالدولار، والتضخم منخفض عند 1.9% في سبتمبر/ أيلول، بحسب الهيئة العامة للإحصاء.
البورصة: أغلق مؤشر السوق السعودية (تاسي) عام 2025 عند 10491 نقطة، وتراجع إلى 9927 نقطة في 21 أكتوبر/ تشرين الأول، وهو أدنى إغلاق منذ 2021، بحسب موقع أرقام، أي خسارة بنحو 5.4% منذ بداية العام، وبنحو 14% من ذروة إبريل/ نيسان.
الذهب: بالريال المرتبط بالدولار، خسر الذهب نحو 7% منذ بداية العام، بعدما بدأ 2026 قرب 4341 دولاراً للأوقية، وقفز إلى ذروة تاريخية عند 5589 دولاراً في 28 يناير، ثم تراجع إلى نحو 4050 دولاراً هذا الأسبوع.
بيتكوين: خسارة بنحو 14%، من دون أي تعويض من سعر الصرف.
الودائع: يبلغ سعر الفائدة الرسمي للبنك المركزي السعودي 4.5%، بعد رفعه في سبتمبر تماشياً مع مجلس الاحتياطي الفيدرالي (البنك المركزي الأميركي)، ورغم أن هذا العائد يبدو متواضعاً، يتفوق على التضخم، ويجعل الوديعة البسيطة الوعاء الوحيد تقريباً الذي حقق عائداً حقيقياً موجباً هذا العام.
لماذا تختلف النتائج؟
يكشف هذا الحساب أن سؤال “أين أدخر؟” لا يملك إجابة عربية واحدة.
ففي مصر، يدفع التضخم المرتفع وتراجع العملة المدخرين إلى البحث عن أوعية تتجاوز الأسعار، فتصبح الفائدة المرتفعة والأسهم أدوات حماية.
أما في السعودية، فيعني ربط الريال بالدولار أن قيمة المدخرات مرتبطة بقرارات الاحتياطي الفيدرالي الأميركي. ويعني التضخم المنخفض أنّ عائداً متواضعاً قد يكفي للحفاظ على القيمة.
كما يكشف الحساب حقيقة أخرى: الذهب، الملاذ الآمن الأشهر، لم يكن آمناً هذا العام، فمن اشترى الذهب في ذروته في يناير خسر نحو 28% من قيمة مدخراته بالدولار، وبيتكوين، التي يروجها كثيرون بوصفها “الذهب الرقمي”، كانت الأسوأ أداء في البلدين.
أسئلة قبل أن تختار
لا يقدّم هذا التقرير توصية بشراء أي أصل أو بيعه، فالأداء السابق لا يضمن الأداء المقبل، وكل وعاء يحمل مخاطره، لكن قبل أي قرار، يستحق المدخر أن يسأل نفسه:
متى سأحتاج إلى هذا المال؟ فالمال الذي قد تحتاج إليه خلال عام لا يناسب الأسهم أو العملات المشفرة، لأنها قد تهبط في اللحظة التي تحتاج إليه فيها.
كم أستطيع أن أخسر من دون أن تتأثر حياتي؟ فبيتكوين فقدت 6% في يوم واحد هذا الأسبوع.
وهل الجهة التي أضع فيها مالي مرخصة وخاضعة للرقابة؟
احذر وعود الأزمات
في أوقات الاضطراب، ينشط المحتالون، فالقلق على المدخرات يجعل الناس أكثر استعداداً لتصديق وعود “العائد المضمون” و”الربح السريع”، وقد خسر الأميركيون وحدهم 11.36 مليار دولار في عمليات احتيال مرتبطة بالعملات المشفرة في 2025، بحسب مكتب التحقيقات الفيدرالي الأميركي “أف بي آي”.
والقاعدة البسيطة تبقى صالحة في أي مكان: لا يوجد عائد مرتفع ومضمون في الوقت نفسه. ومن يعدك بالاثنين معاً، يبحث عن مالك لا عن مصلحتك.
العربي الجديد